


 BOJ Raises Interest Rate to 31-Year High as Yen Weakens
 Asian Stocks Fall as Bond Yields and Oil Prices Surge
 Oil Prices Steady as Middle East Crude Flows Recover
 South Korea Exports Surge 83.5% on AI Chip Boom
 Fed’s Williams Signals One More Rate Hike Before Year-End
 RBA Set for September Rate Hike as Inflation Stays High
 Gold Prices Slip as High Treasury Yields Weigh on Bullion
 Asian Currencies Mixed as Yen Slides on BOJ Rate Signals
 BOJ Flags Import Costs and Yen Shocks as Persistent Inflation Risks
 Nasdaq Futures Jump as Micron Earnings Boost AI Trade
 ECB May Stop Rate Hikes After December, Capital Economics Says
 U.S. Stock Futures Steady as AI, Rate Concerns Weigh
 US Dollar Hits Two-Month High as Aussie, Pound Slide


 Add as a preferred source on Google
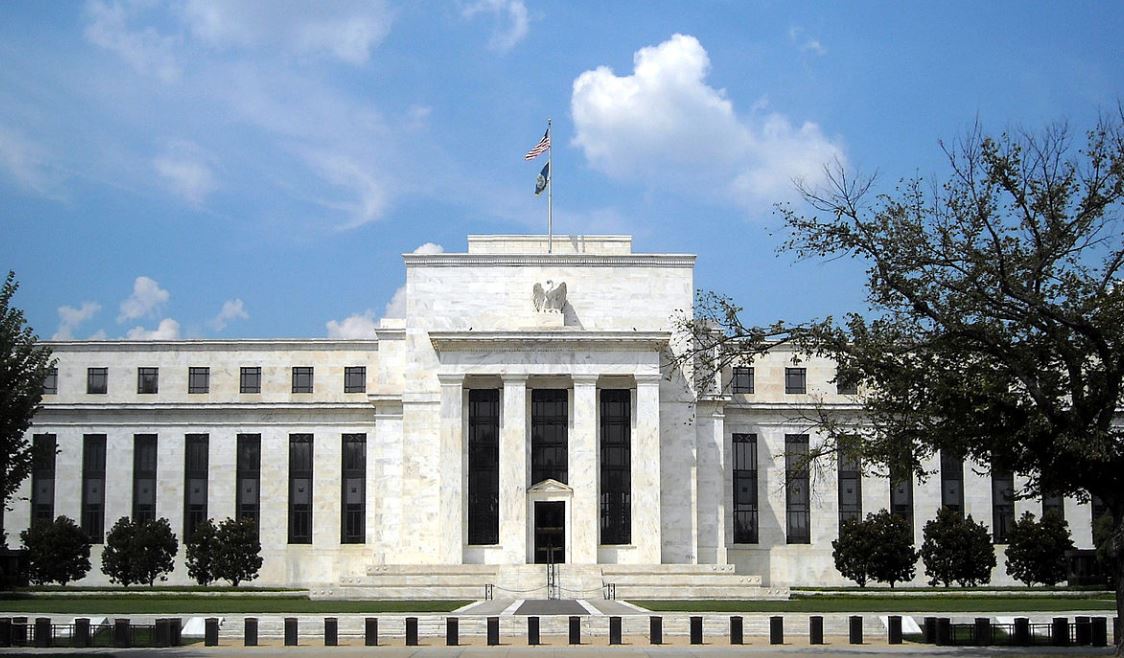
연방준비제도(Fed)가 금리를 50bp 인하하면서 시장에 강한 반응을 불러일으켰지만, 많은 이들이 이번 비둘기파적 전환이 단기 반응을 넘어 어떤 의미를 가질지 궁금해하고 있다.
9월 19일 연준의 금리 인하는 이미 예견된 바 있었으며, 연말까지 추가로 50bp를 더 인하할 것이라는 약속도 덧붙였다. 이 결정은 처음에는 시장을 상승시켜 S&P 500 지수를 사상 최고치로 끌어올렸지만, '소문에 사서 뉴스에 팔아라'라는 경향에 따라 하루 마감 시점에는 시장이 소폭 하락했다.
단기적으로 이번 비둘기파적 움직임은 시장을 대체로 긍정적인 위치에 남겨두었다. 주요 리스크는 부정적인 경제 데이터가 나올 가능성에 있지만, 10월 초까지는 경제 일정이 비교적 가벼운 상태다.
주요 실적 발표나 경제 발표의 위협이 없기 때문에, 투자자들은 "1) 연준의 완화적 정책, 2) 느리지만 괜찮은 경제 데이터, 3) 대체로 견고한 실적"이라는 환경 속에서 활동하고 있다고 **세븐스 리포트(Sevens Report)**는 최근 메모에서 밝혔다.
에너지, 소재, 소비재, 산업재와 같은 경기 순환 섹터가 단기적으로는 기술주보다 더 나은 성과를 낼 것으로 예상된다.
그러나 연준의 결정이 장기적으로 어떤 영향을 미칠지에 대해서는 더 복잡한 문제들이 남아 있다. 투자자들이 주목하는 핵심 질문은 연준이 더 넓은 경제 둔화를 막기에 충분히 신속하게 대응했는지 여부다.
세븐스 리포트에 따르면, 이번 금리 인하가 적시에 이루어진 것이라면, 수익률 하락, 강력한 실적 성장, 그리고 경제적 순풍이 이어질 수 있다. 이러한 환경은 주가 상승을 지속적으로 이끌며, S&P 500 지수가 6,000까지 오를 가능성도 있다.
"연준이 적시에 금리를 인하했을 경우, 1) 수익률 하락, 2) 매우 강력한 실적 성장 지속, 3) 경제적 순풍, 4) 연준의 보호 정책, 5) 미래 성장 가속화 기대가 만들어질 것이라고 확신한다"고 세븐스 리포트 대표는 메모에서 밝혔다.
반면, 연준의 조치가 경제 둔화를 막기에는 너무 늦었다면 시장은 상당한 리스크에 직면할 수 있다.
이런 시나리오에서는 S&P 500 지수가 현재 수준에서 30% 이상 하락하여 약 3,675로 떨어질 수 있으며, 이는 2000년과 2007년의 시장 조정과 유사한 급격한 하락을 의미한다.
연준의 조치가 시장에 흡수됨에 따라, 앞으로 발표될 경제 데이터가 연준의 정책이 효과적이었는지 여부를 결정하는 데 중요한 역할을 할 것이다.
투자자들은 다가오는 경제 발표들을 주의 깊게 살펴보아야 하며, 연준이 경기 침체를 성공적으로 피했는지, 아니면 추가적인 어려움이 남아 있는지를 판단할 필요가 있다.







